Kredit UMKM BRI mencapai Rp1.250 triliun hingga September 2026, memperkuat posisi pembiayaan usaha kecil dan menengah dalam portofolio perbankan nasional. Capaian tersebut menjadi sorotan pada 12 November 2026, seiring meningkatnya perhatian pemerintah dan Bank Indonesia terhadap akses modal serta pertumbuhan ekonomi kerakyatan.
PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatat perkembangan signifikan dalam pembiayaan sektor usaha mikro, kecil, dan menengah. Nilai kredit UMKM mencapai Rp1.250 triliun hingga akhir September 2026. Angka tersebut setara dengan 75,9 persen dari total kredit perusahaan.
Data tersebut diumumkan BRI pada Kamis, 12 November 2026. Pencapaian ini memperlihatkan besarnya peran pembiayaan UMKM dalam strategi bisnis perseroan. Selain itu, perkembangan tersebut menjadi bagian penting dalam upaya memperkuat ekonomi nasional melalui sektor usaha produktif.
Berdasarkan laporan kinerja keuangan triwulan III 2026, total kredit BRI mencapai Rp1.647 triliun. Angka tersebut tumbuh 14,5 persen secara tahunan atau year-on-year (yoy). Sementara itu, portofolio kredit UMKM meningkat 8,6 persen dibandingkan September 2025 yang mencapai Rp1.151 triliun.
Kredit UMKM BRI Tumbuh Rp1.250 Triliun
Dominasi pembiayaan UMKM menunjukkan fokus BRI terhadap sektor ekonomi kerakyatan. Dari keseluruhan kredit yang disalurkan, lebih dari tiga perempat portofolio perusahaan berasal dari segmen usaha mikro, kecil, dan menengah.
Direktur Finance & Strategy BRI Achmad Royadi menjelaskan bahwa perusahaan tetap mengutamakan pertumbuhan pembiayaan yang berkualitas. BRI tidak hanya mengejar peningkatan nominal kredit, tetapi juga memperhatikan kemampuan debitur dalam memenuhi kewajibannya.
Dalam keterangan resmi perusahaan, Achmad menegaskan strategi tersebut melalui pernyataan:
"Strategi pertumbuhan kredit kami tetap mengedepankan prinsip kehati-hatian dan selective growth. Bagi BRI, yang terpenting bukan semata-mata seberapa besar kredit dapat disalurkan, tetapi bagaimana kredit tersebut mampu mendukung aktivitas ekonomi kerakyatan sekaligus menghasilkan pertumbuhan ekonomi yang berkelanjutan."
Prinsip selective growth berarti bank memilih pembiayaan berdasarkan kelayakan usaha dan tingkat risiko. Pendekatan ini penting karena peningkatan kredit tanpa pengelolaan risiko dapat memperbesar potensi kredit bermasalah.
Penyaluran KUR BRI Jangkau 3,18 Juta Debitur
Selain kredit komersial, BRI memperluas akses pembiayaan melalui program Kredit Usaha Rakyat atau KUR. Program ini membantu pelaku usaha produktif memperoleh modal dengan dukungan subsidi bunga atau margin dari pemerintah sesuai ketentuan yang berlaku.
Sepanjang Januari hingga September 2026, BRI menyalurkan KUR sebesar Rp167 triliun. Pembiayaan tersebut menjangkau lebih dari 3,18 juta debitur di berbagai wilayah Indonesia.
Jika dihitung sejak 2015 hingga September 2026, akumulasi penyaluran KUR BRI mencapai Rp1.602 triliun. Capaian kumulatif tersebut memperlihatkan konsistensi perusahaan dalam memperluas pembiayaan bagi pelaku usaha rakyat.
Sektor pertanian menjadi penerima pembiayaan terbesar. BRI menyalurkan Rp71,5 triliun atau sekitar 42,8 persen dari total KUR periode Januari-September 2026.
Sektor perdagangan menempati posisi berikutnya dengan nilai pembiayaan Rp52,2 triliun. Kedua sektor tersebut memiliki peran penting dalam aktivitas ekonomi masyarakat, mulai dari produksi pangan hingga distribusi barang.
Penyaluran tersebut juga memberikan gambaran bahwa pembiayaan UMKM tidak hanya berkaitan dengan aktivitas perdagangan. Sektor pertanian turut memperoleh dukungan untuk menjaga produktivitas dan memperkuat ketahanan pangan nasional.
Bank Indonesia Longgarkan Likuiditas Perbankan
Perkembangan pembiayaan BRI berlangsung ketika Bank Indonesia memperkuat kebijakan makroprudensial untuk mendorong penyaluran kredit. Kebijakan tersebut diarahkan agar likuiditas perbankan dapat mendukung kegiatan ekonomi produktif.
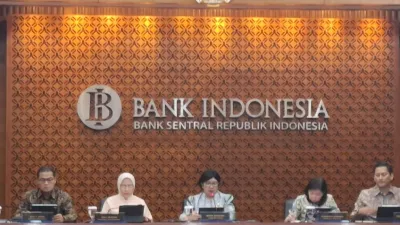
Dalam siaran pers kebijakan moneter pada 21 Oktober 2026, Bank Indonesia mengumumkan penyesuaian Giro Wajib Minimum (GWM) perbankan. Untuk bank umum konvensional, rasio GWM turun bertahap dari 9 persen menjadi 7 persen.
Tahap pertama berlaku mulai 1 November 2026, ketika GWM turun menjadi 8 persen. Selanjutnya, penurunan menjadi 7 persen dijadwalkan berlaku pada 1 Desember 2026.
GWM merupakan dana minimum yang wajib dipelihara bank di Bank Indonesia. Penyesuaian rasio tersebut memberikan ruang likuiditas lebih besar bagi perbankan untuk menjalankan fungsi intermediasi.
Meski demikian, tambahan likuiditas tidak otomatis menjadi kredit UMKM. Bank tetap harus mempertimbangkan kelayakan debitur, kebutuhan pembiayaan, serta risiko usaha sebelum menyetujui pengajuan kredit.
Bank Indonesia juga mencatat pertumbuhan kredit perbankan nasional mencapai 13,26 persen secara tahunan pada September 2026. Sementara itu, pertumbuhan kredit UMKM nasional masih berada di kisaran 2,7 persen.
Data tersebut menunjukkan adanya perbedaan perkembangan antara kredit perbankan secara keseluruhan dan pembiayaan UMKM. Karena itu, perluasan akses modal bagi pelaku usaha kecil masih menjadi pekerjaan penting bagi industri keuangan.
Pemerintah Siapkan Perluasan Program Kredit UMKM
Dukungan pembiayaan juga menjadi agenda pemerintah. Dalam rapat koordinasi Komite Kebijakan Pembiayaan bagi UMKM pada 11 November 2026, pemerintah membahas peningkatan target KUR tahun berjalan menjadi Rp325 triliun.
Angka tersebut merupakan usulan peningkatan target dari sebelumnya Rp295 triliun. Dengan demikian, rencana tersebut perlu dibedakan dari realisasi penyaluran yang telah berjalan.
Kementerian Koordinator Bidang Perekonomian juga menyampaikan bahwa realisasi Kredit Program hingga 31 Oktober 2026 mencapai Rp300,8 triliun. Nilai tersebut setara dengan 89,2 persen dari plafon yang telah didistribusikan sebesar Rp337,4 triliun.
Sebanyak 68,1 persen penyaluran Kredit Program masuk ke sektor produksi di luar perdagangan. Sementara itu, realisasi KUR mencapai Rp271,3 triliun dengan jangkauan sekitar 4,2 juta debitur.
Untuk 2027, pemerintah menetapkan target Kredit Program sebesar Rp386,9 triliun. KUR direncanakan memperoleh alokasi terbesar, yakni Rp325 triliun.
Rencana tersebut memperlihatkan kesinambungan kebijakan pembiayaan UMKM. Namun, keberhasilan program tetap bergantung pada ketepatan sasaran, kesiapan perbankan, serta kemampuan usaha penerima dalam mengembangkan kegiatan produktif.
BRI Perkuat Kualitas Kredit dan Pemberdayaan Usaha
Peningkatan penyaluran kredit juga membutuhkan pengawasan kualitas pembiayaan. BRI menyatakan terus memperbaiki proses analisis calon debitur, memperkuat sistem peringatan dini, serta meningkatkan efektivitas penagihan dan pemulihan kredit.
Langkah tersebut penting untuk menjaga keseimbangan antara ekspansi bisnis dan kesehatan keuangan perusahaan. Terlebih, pelaku UMKM memiliki karakteristik usaha yang beragam dan menghadapi tantangan pasar berbeda.
Di luar pembiayaan, BRI juga menjalankan program pemberdayaan untuk meningkatkan kemampuan pelaku usaha. Program tersebut mencakup pendampingan manajemen, pengembangan kapasitas bisnis, perluasan pasar, dan adaptasi teknologi.
Hingga September 2026, BRI telah membina 6.153 Desa BRILiaN. Perusahaan juga memberdayakan 45.042 klaster usaha melalui program Klasterku Hidupku.
Program tersebut memperlihatkan bahwa pengembangan UMKM membutuhkan pendekatan lebih luas daripada sekadar pemberian pinjaman. Pelaku usaha juga memerlukan pendampingan agar mampu meningkatkan produktivitas dan memperluas jaringan pemasaran.
Prospek Pembiayaan UMKM Indonesia ke Depan
Besarnya portofolio kredit BRI menjadi salah satu indikator penting dalam melihat peran perbankan terhadap ekonomi rakyat. Namun, pertumbuhan pembiayaan perusahaan tidak dapat disamakan dengan pertumbuhan kredit UMKM nasional.
Bank Indonesia mencatat kredit UMKM nasional mencapai Rp1.539,2 triliun pada September 2026, dengan pertumbuhan sekitar 2,7 persen secara tahunan. Angka ini menggunakan cakupan industri perbankan nasional, sedangkan data Rp1.250 triliun merupakan portofolio khusus BRI.
Perbedaan cakupan tersebut penting agar masyarakat tidak salah memahami data pembiayaan. Kedua angka memiliki objek pengukuran berbeda, tetapi sama-sama menggambarkan perkembangan sektor UMKM.
Ke depan, efektivitas kebijakan BI, penyaluran KUR, dan strategi perbankan akan menentukan akses pembiayaan bagi pelaku usaha. Ketersediaan modal perlu diikuti kemampuan mengelola keuangan dan menjaga keberlanjutan usaha.
Dengan portofolio UMKM mencapai Rp1.250 triliun, BRI mempertahankan posisi penting dalam pembiayaan ekonomi kerakyatan. Tantangan berikutnya adalah memastikan pertumbuhan kredit berjalan sehat, tepat sasaran, dan memberikan dampak nyata bagi produktivitas pelaku usaha Indonesia.
Kesimpulannya, peningkatan kredit UMKM BRI menjadi perkembangan penting bagi ekonomi nasional pada November 2026. Sinergi antara perbankan, Bank Indonesia, dan pemerintah menjadi faktor utama untuk memperluas akses modal sekaligus menjaga kualitas pembiayaan.