Pajak digital menjadi sorotan setelah Hashim Djojohadikusumo menyebut pemungutan mulai 9 November 2026. DJP menegaskan kebijakan itu bukan pajak baru dan transfer bank tidak otomatis dikenai PPN.
Jakarta, Senin, 2 November 2026 — Direktorat Jenderal Pajak (DJP) Kementerian Keuangan meluruskan isu seputar pajak digital yang dikaitkan dengan pernyataan Ketua Dewan Penasihat Kadin Indonesia, Hashim Djojohadikusumo. DJP menegaskan kebijakan yang dimaksud adalah Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN), bukan pengenaan pajak baru.
Pernyataan itu disampaikan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, di Jakarta pada Senin (2/11/2026). Ia menjelaskan SPP-TDLN bertujuan menata pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi digital luar negeri secara lebih tertib dan berbasis teknologi.
“Perlu dipahami bahwa tidak semua transaksi luar negeri dikenai PPN. Pemungutan melalui SPP-TDLN hanya dilakukan atas transaksi digital luar negeri yang memenuhi kriteria sebagai obyek PPN sesuai ketentuan,” ujar Inge.
Pajak Digital Bukan Pajak Baru
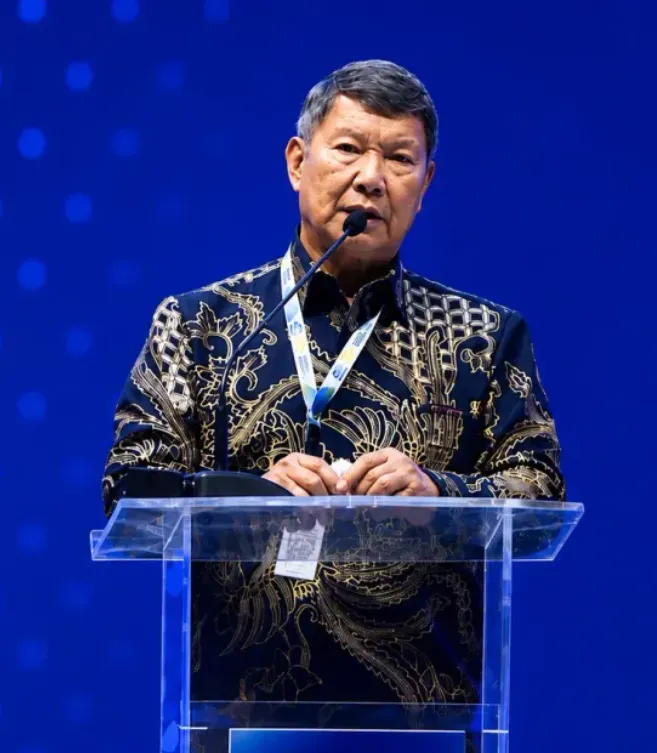
Sebelumnya, Hashim menyampaikan bahwa pemungutan pajak digital akan diperluas mulai 9 November 2026. Ia menyebut bank pemerintah, bank swasta, fintech, hingga platform e-commerce seperti Shopee, Lazada, dan GoTo akan terlibat dalam pemungutan serta penyetoran pajak.
Hashim menyampaikan hal tersebut saat Pembukaan Rapat Pimpinan Nasional Kadin 2026 di Jakarta pada 29 Oktober 2026. Menurutnya, pemerintah akan memanfaatkan teknologi informasi dan kecerdasan buatan untuk memperkuat pengawasan transaksi ekonomi digital.
“Yang namanya digital taxation, pajak digital, ini akan segera dilaksanakan, tanggal 9 November, semua bank pemerintah, bank swasta, dan semua fintech, termasuk Shopee, Lazada, GOTO, dan sebagainya harus-harus ikut pungut dan harus setor pajak yang selama ini tidak dipungut,” kata Hashim.
Namun, DJP menegaskan SPP-TDLN tidak mengubah tarif PPN. Sistem ini juga tidak dirancang untuk memungut pajak atas seluruh transaksi luar negeri. Pungutan hanya berlaku bagi transaksi digital luar negeri yang memenuhi syarat sebagai objek PPN.
Transfer Bank dan Remitansi
Isu yang paling banyak diperhatikan masyarakat adalah kemungkinan transfer antarbank atau kiriman uang dikenai pajak. DJP menegaskan transfer dana personal dan remitansi tidak otomatis menjadi objek PPN.
SPP-TDLN tidak dimaksudkan untuk mengenakan PPN atas transfer dana pribadi maupun kiriman uang masyarakat. Dengan demikian, masyarakat tidak perlu menganggap setiap transaksi perbankan akan langsung terkena pungutan pajak digital.
Sistem ini juga dilengkapi mekanisme pencegahan pemungutan ganda. Apabila PPN atas transaksi digital luar negeri telah dipungut oleh pelaku usaha Perdagangan Melalui Sistem Elektronik (PMSE) yang ditunjuk DJP, transaksi tersebut tidak akan dipungut kembali melalui SPP-TDLN.
Dari sisi konsumen, DJP menilai mekanisme ini mempermudah administrasi perpajakan. Masyarakat tidak perlu mengurus sendiri penyetoran dan pelaporan PPN atas layanan digital luar negeri yang memang wajib dipungut pajaknya.
Penerimaan Ekonomi Digital
Data DJP menunjukkan penerimaan pajak dari ekonomi digital telah mencapai Rp58,75 triliun hingga 30 September 2026. Angka itu mencakup PMSE, aset kripto, fintech, serta pengadaan barang dan jasa pemerintah melalui Pajak SIPP.
PPN PMSE menjadi penyumbang terbesar dengan Rp45,21 triliun. Sementara itu, Pajak SIPP menyumbang Rp5,96 triliun, pajak transaksi fintech Rp5,40 triliun, dan pajak transaksi aset kripto Rp2,18 triliun.
Hingga akhir September 2026, DJP telah menunjuk 280 pelaku usaha PMSE sebagai pemungut PPN. Sebanyak 245 pelaku usaha telah melakukan pemungutan dan penyetoran PPN dengan total Rp45,21 triliun.
Direktur Jenderal Pajak Bimo Wijayanto menyatakan penerimaan tersebut mencerminkan kontribusi ekonomi digital bagi negara. “Direktorat Jenderal Pajak terus memperkuat pengawasan dan memperluas basis pemungutan pajak agar pertumbuhan ekonomi digital berjalan seiring dengan peningkatan kepatuhan perpajakan,” kata Bimo.
Sebelum diterapkan penuh, SPP-TDLN telah melalui pengujian dalam lingkungan sandboxing dan masa stabilisasi. Tahapan itu bertujuan memastikan kesiapan sistem, proses bisnis, pertukaran data, serta integrasi antarpihak yang terlibat.
Dengan klarifikasi DJP, pemberlakuan SPP-TDLN pada 9 November 2026 dipahami sebagai perluasan mekanisme pemungutan PPN transaksi digital luar negeri. Kebijakan ini bukan pajak baru, tidak mengubah tarif PPN, dan tidak membuat seluruh transfer bank otomatis dikenai pajak.